Quan una empresa preveu tancar l’exercici amb un benefici superior al pressupostat, és important revisar l’impacte que tindrà en l’Impost sobre Societats.
Però un benefici més elevat no implica necessàriament que l’empresa hagi esgotat les possibilitats de planificació fiscal.
Abans del tancament, encara hi ha decisions que poden influir en la tributació de l’exercici, des del tractament de les inversions i les amortitzacions fins a l’aplicació de reserves i deduccions fiscals.
En aquest article analitzem quines opcions convé revisar, en quins casos poden resultar avantatjoses i quines decisions cal prendre abans del 31 de desembre per no perdre oportunitats de planificació fiscal.
Un resultat superior al previst obliga a recalcular l’escenari fiscal
Quan el benefici previst augmenta significativament, la previsió de l’Impost sobre Societats pot quedar desactualitzada. No només per l’increment del resultat, sinó perquè també pot canviar la conveniència d’aplicar determinats incentius fiscals.
Abans de prendre decisions, convé disposar d’una estimació de la base imposable i de la quota de l’impost, que incorpori els ajustos extracontables, les bases imposables negatives pendents de compensar, les deduccions disponibles i els pagaments fraccionats efectuats.
A partir d’aquesta previsió, la direcció financera pot comparar escenaris i determinar quines actuacions tenen un efecte fiscal real.
1. Avançar inversions: quan té sentit fiscalment?
Si l’empresa té inversions previstes per a l’exercici següent, pot ser convenient revisar-ne el calendari.
Determinades empreses de reduïda dimensió poden aplicar incentius com l’amortització accelerada o la llibertat d’amortització vinculada a la creació d’ocupació, sempre que compleixin els requisits corresponents.
Abans d’avançar una inversió, cal comparar l’efecte fiscal de les diferents dates d’execució i valorar-ne l’impacte sobre la tresoreria. La compra d’un actiu no comporta necessàriament una deducció immediata, i la decisió ha de respondre també a criteris econòmics.
2. Reserva de capitalització: fiscalitat i política de dividends
La reserva de capitalització permet reduir la base imposable en funció de l’increment dels fons propis computable, subjecte als requisits i límits legals.
Per als períodes impositius iniciats a partir de l’1 de gener de 2025, la reducció general prevista és del 20 % d’aquest increment, amb percentatges superiors en determinats supòsits d’increment de plantilla.
La seva aplicació exigeix comprovar l’evolució dels fons propis, les obligacions de manteniment i la dotació de la reserva corresponent. També convé valorar la relació de l’incentiu amb la política de dividends i les necessitats de capital de l’empresa.
3. Reserva d’anivellament: diferir tributació quan els resultats són variables
Determinades empreses que compleixen els requisits del règim d’entitats de reduïda dimensió poden aplicar la reserva d’anivellament, que permet minorar temporalment la base imposable positiva dins dels límits legals.
A diferència de la reserva de capitalització, aquest incentiu comporta un diferiment fiscal, ja que els imports minorats s’han d’incorporar posteriorment segons les condicions establertes.
La seva conveniència dependrà de les previsions de resultats dels exercicis següents i de l’impacte financer del diferiment.
4. Saldos de clients: revisar el risc de cobrament
Un resultat comptable més elevat no sempre es tradueix en una millora equivalent de la liquiditat. Per això, convé revisar els saldos pendents de cobrament, especialment els vençuts o amb incidències.
Els deterioraments de crèdits per possibles insolvències poden ser fiscalment deduïbles en determinades circumstàncies. Les entitats de reduïda dimensió també disposen d’un règim específic, subjecte als requisits corresponents.
La revisió ha de permetre valorar correctament els drets de cobrament, documentar les possibles insolvències i ajustar les previsions de tresoreria.
5. Deduccions fiscals: identificar les activitats que poden ser elegibles
La previsió de l’Impost sobre Societats pot no incorporar totes les deduccions potencialment aplicables, especialment quan s’han desenvolupat projectes sense una identificació fiscal específica.
És el cas de determinades activitats de recerca, desenvolupament i innovació tecnològica, que poden generar deduccions si compleixen els requisits legals.
Convé revisar els projectes executats, les despeses associades i la documentació justificativa. No qualsevol inversió tecnològica dona dret a una deducció per R+D+i.
També cal comprovar si existeixen deduccions pendents d’exercicis anteriors i en quines condicions es poden aplicar.
6. Imputació temporal: comprovar els ingressos i les despeses
Quan el resultat s’allunya de les previsions, convé revisar la imputació temporal dels ingressos i les despeses, especialment en contractes plurianuals, projectes en curs o operacions amb facturació anticipada.
Amb caràcter general, el principi de meritació exigeix reconèixer les operacions en l’exercici al qual corresponen, amb independència del cobrament o del pagament, sens perjudici de les regles específiques aplicables.
Una imputació incorrecta pot alterar tant el resultat comptable com la base imposable, de manera que convé prestar especial atenció a les operacions de major import o complexitat.
Quines decisions cal prendre abans del 31 de desembre i quines poden esperar?
No totes les actuacions relacionades amb el tancament fiscal tenen el mateix calendari.
Algunes decisions afecten operacions que han de produir-se durant l’exercici. Altres es poden concretar posteriorment, durant el procés de formulació dels comptes anuals o de preparació de la declaració de l’impost, sempre que es compleixin els requisits corresponents.
Per això, és útil diferenciar les actuacions segons el moment en què s’han de revisar.
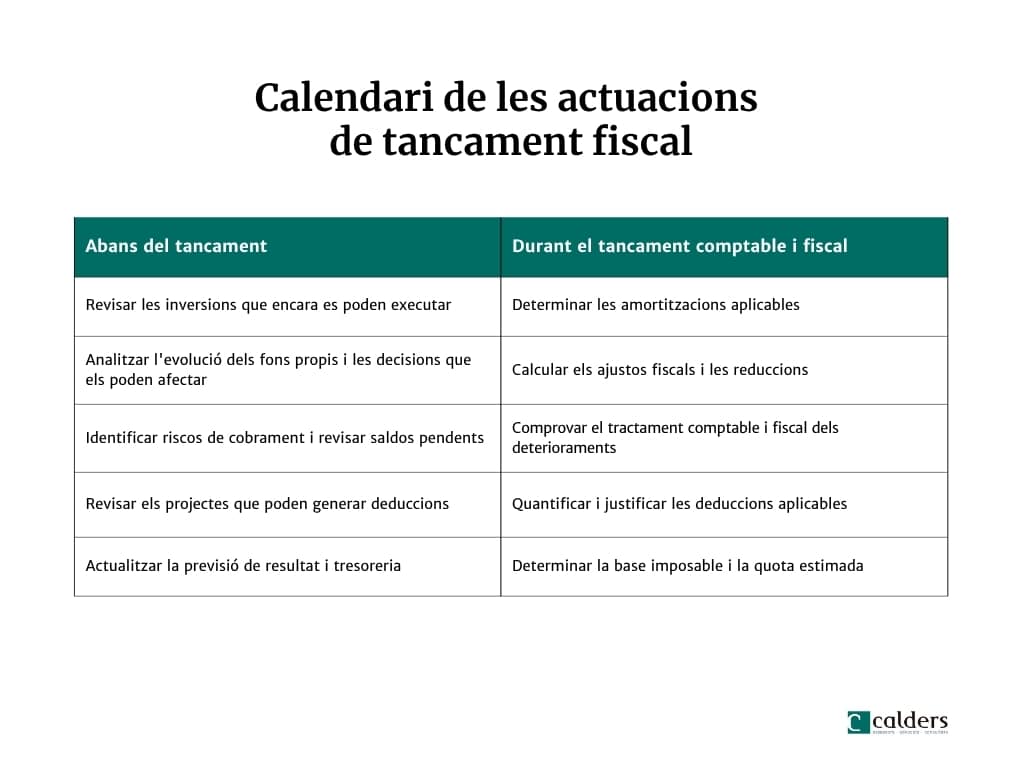
Aquesta distinció evita prendre decisions precipitades al desembre i permet concentrar els esforços en aquelles actuacions que realment poden condicionar el resultat fiscal de l’exercici.
Has revisat l’impacte fiscal del resultat previst abans de tancar l’exercici?
Si la teva empresa preveu un benefici superior al pressupostat, encara pot ser un bon moment per revisar el tractament fiscal de les inversions, les reserves, els deterioraments i les deduccions aplicables.
A Calders analitzem la situació fiscal i financera de cada empresa per identificar les opcions de planificació que tenen sentit abans del tancament i valorar-ne l’impacte sobre la tributació i la tresoreria.
Consulta amb el nostre equip d’assessorament fiscal per a empreses.