Cuando una empresa prevé cerrar el ejercicio con un beneficio superior al presupuestado, es importante revisar el impacto que tendrá en el Impuesto sobre Sociedades.
Sin embargo, un beneficio más elevado no implica necesariamente que la empresa haya agotado las posibilidades de planificación fiscal.
Antes del cierre, todavía hay decisiones que pueden influir en la tributación del ejercicio, desde el tratamiento de las inversiones y las amortizaciones hasta la aplicación de reservas y deducciones fiscales.
En este artículo analizamos qué opciones conviene revisar, en qué casos pueden resultar ventajosas y qué decisiones deben tomarse antes del 31 de diciembre para no perder oportunidades de planificación fiscal.
Un resultado superior al previsto obliga a recalcular el escenario fiscal
Cuando el beneficio previsto aumenta significativamente, la previsión del Impuesto sobre Sociedades puede quedar desactualizada. No solo por el incremento del resultado, sino porque también puede cambiar la conveniencia de aplicar determinados incentivos fiscales.
Antes de tomar decisiones, conviene disponer de una estimación de la base imponible y de la cuota del impuesto que incorpore los ajustes extracontables, las bases imponibles negativas pendientes de compensación, las deducciones disponibles y los pagos fraccionados efectuados.
A partir de esta previsión, la dirección financiera puede comparar escenarios y determinar qué actuaciones tienen un efecto fiscal real.
1. Adelantar inversiones: ¿cuándo tiene sentido fiscalmente?
Si la empresa tiene inversiones previstas para el ejercicio siguiente, puede ser conveniente revisar su calendario.
Determinadas empresas de reducida dimensión pueden aplicar incentivos como la amortización acelerada o la libertad de amortización vinculada a la creación de empleo, siempre que cumplan los requisitos correspondientes.
Antes de adelantar una inversión, es necesario comparar el efecto fiscal de las diferentes fechas de ejecución y valorar su impacto sobre la tesorería. La adquisición de un activo no supone necesariamente una deducción inmediata, y la decisión también debe responder a criterios económicos.
2. Reserva de capitalización: fiscalidad y política de dividendos
La reserva de capitalización permite reducir la base imponible en función del incremento de los fondos propios computable, con sujeción a los requisitos y límites legales.
Para los períodos impositivos iniciados a partir del 1 de enero de 2025, la reducción general prevista es del 20 % de dicho incremento, con porcentajes superiores en determinados supuestos de aumento de plantilla.
Su aplicación exige comprobar la evolución de los fondos propios, las obligaciones de mantenimiento y la dotación de la reserva correspondiente. También conviene valorar la relación del incentivo con la política de dividendos y las necesidades de capital de la empresa.
3. Reserva de nivelación: diferir la tributación cuando los resultados son variables
Determinadas empresas que cumplen los requisitos del régimen de entidades de reducida dimensión pueden aplicar la reserva de nivelación, que permite minorar temporalmente la base imponible positiva dentro de los límites legales.
A diferencia de la reserva de capitalización, este incentivo supone un diferimiento fiscal, ya que los importes minorados deben incorporarse posteriormente según las condiciones establecidas.
Su conveniencia dependerá de las previsiones de resultados de los ejercicios siguientes y del impacto financiero del diferimiento.
4. Saldos de clientes: revisar el riesgo de cobro
Un resultado contable más elevado no siempre se traduce en una mejora equivalente de la liquidez. Por ello, conviene revisar los saldos pendientes de cobro, especialmente los vencidos o aquellos que presentan incidencias.
Los deterioros de créditos por posibles insolvencias pueden ser fiscalmente deducibles en determinadas circunstancias. Las entidades de reducida dimensión también disponen de un régimen específico, sujeto a los requisitos correspondientes.
La revisión debe permitir valorar correctamente los derechos de cobro, documentar las posibles insolvencias y ajustar las previsiones de tesorería.
5. Deducciones fiscales: identificar las actividades que pueden ser elegibles
La previsión del Impuesto sobre Sociedades puede no incorporar todas las deducciones potencialmente aplicables, especialmente cuando se han desarrollado proyectos sin una identificación fiscal específica.
Es el caso de determinadas actividades de investigación, desarrollo e innovación tecnológica, que pueden generar deducciones si cumplen los requisitos legales.
Conviene revisar los proyectos ejecutados, los gastos asociados y la documentación justificativa. No cualquier inversión tecnológica da derecho a una deducción por I+D+i.
También es necesario comprobar si existen deducciones pendientes de ejercicios anteriores y en qué condiciones pueden aplicarse.
6. Imputación temporal: comprobar los ingresos y los gastos
Cuando el resultado se aleja de las previsiones, conviene revisar la imputación temporal de los ingresos y los gastos, especialmente en contratos plurianuales, proyectos en curso u operaciones con facturación anticipada.
Con carácter general, el principio de devengo exige reconocer las operaciones en el ejercicio al que corresponden, con independencia del cobro o del pago, sin perjuicio de las reglas específicas aplicables.
Una imputación incorrecta puede alterar tanto el resultado contable como la base imponible, por lo que conviene prestar especial atención a las operaciones de mayor importe o complejidad.
¿Qué decisiones deben tomarse antes del 31 de diciembre y cuáles pueden esperar?
No todas las actuaciones relacionadas con el cierre fiscal tienen el mismo calendario.
Algunas decisiones afectan a operaciones que deben producirse durante el ejercicio. Otras pueden concretarse posteriormente, durante el proceso de formulación de las cuentas anuales o de preparación de la declaración del impuesto, siempre que se cumplan los requisitos correspondientes.
Por ello, es útil diferenciar las actuaciones según el momento en que deben revisarse.
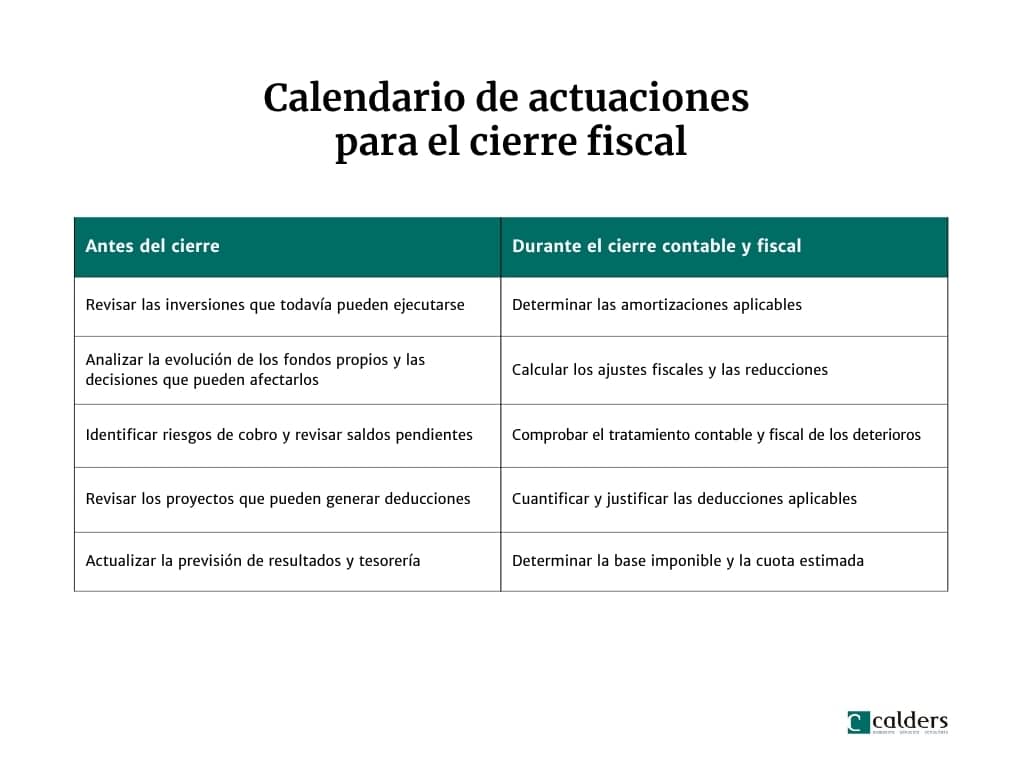
Esta distinción evita tomar decisiones precipitadas en diciembre y permite concentrar los esfuerzos en aquellas actuaciones que realmente pueden condicionar el resultado fiscal del ejercicio.
¿Has revisado el impacto fiscal del resultado previsto antes de cerrar el ejercicio?
Si tu empresa prevé un beneficio superior al presupuestado, todavía puede ser un buen momento para revisar el tratamiento fiscal de las inversiones, las reservas, los deterioros y las deducciones aplicables.
En Calders analizamos la situación fiscal y financiera de cada empresa para identificar las opciones de planificación que tienen sentido antes del cierre y valorar su impacto sobre la tributación y la tesorería.
Consulta con nuestro equipo de asesoramiento fiscal para empresas.